Кошелек
 Обмен
 Быстрый обмен
 Комиссии
 Новости
 FAQ
 Контакты
Интеграция Binance и экосистемы Bakai — это не просто новость про партнерство. Это тот редкий случай, когда криптовалюта начинает использоваться не на бирже, а в повседневной жизни.
И если смотреть на это не как на отдельный кейс, а как на модель, становится понятно: речь идет о попытке перестроить саму логику платежей.
Как устроена интеграция на практике
На уровне пользователя все выглядит максимально просто. Это важно — потому что сложные решения не масштабируются.
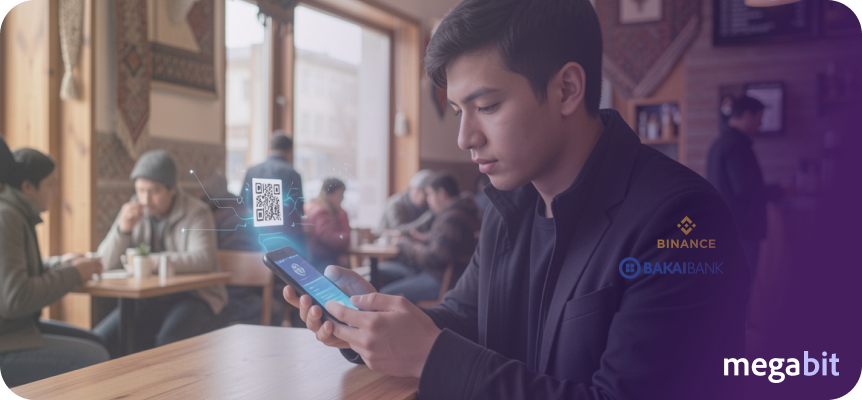
Покупатель открывает приложение Binance Pay, сканирует QR-код в торговой точке и подтверждает оплату. Визуально это ничем не отличается от привычных мобильных платежей.
Но за этим интерфейсом скрывается принципиально другая архитектура. Транзакция проходит через блокчейн-инфраструктуру, а расчет осуществляется в цифровых активах.
Ключевой элемент — отсутствие посредников в классическом банковском понимании. Деньги не проходят через несколько уровней обработки, что снижает издержки и ускоряет расчет.
Главная проблема криптоплатежей и как ее решили
До этого момента криптовалюта плохо подходила для платежей по одной причине — волатильность.
Платить активом, который может изменить цену на несколько процентов за день, неудобно ни покупателю, ни бизнесу. Именно поэтому большинство попыток внедрения криптоплатежей в мире так и остались нишевыми.
В случае Кыргызстана эту проблему попытались обойти за счет стабильного расчетного слоя.
Речь идет о стейблкоинах, привязанных к фиатной валюте. В такой модели пользователь фактически платит цифровым аналогом привычных денег, но с преимуществами блокчейна.
Это тонкий, но критически важный момент. Без него никакой массовой интеграции бы не произошло.
Почему это важно для бизнеса
Для бизнеса интеграция такого уровня — это не просто дополнительный способ оплаты.
Это изменение экономики транзакций.
Во-первых, снижаются комиссии. Традиционные платежные системы часто включают в себя несколько участников — банк-эквайер, платежный шлюз, процессинг. Каждый из них берет свою долю.
Во-вторых, ускоряется расчет. Деньги не «висят» в системе несколько дней, а поступают практически сразу.
В-третьих, появляется доступ к новой аудитории. Пользователи криптовалют получают возможность тратить свои активы без необходимости сначала выводить их в фиат.
На практике это может стать особенно актуально для сегментов с высокой долей цифровой аудитории — от e-commerce до сервисов.
Чем интересно обычным пользователям?
С точки зрения пользователя главная ценность — это снятие барьеров.
Раньше сценарий выглядел так: у человека есть криптовалюта, но чтобы ей воспользоваться, нужно пройти несколько шагов — продать, вывести, дождаться зачисления.
Теперь этот процесс сокращается до одного действия — оплаты.
Это меняет саму роль криптовалюты. Она перестает быть «активом в ожидании роста» и становится средством расчетов.
Именно в этот момент начинается настоящая адаптация технологии.
Кыргызстан как тестовая площадка новой модели
Если смотреть шире, становится понятно, что Кыргызстан в данном случае выступает как экспериментальная площадка.
Причин несколько.
С одной стороны — относительно гибкое регулирование. С другой — отсутствие жестко закрепленных платежных монополий, которые могли бы тормозить внедрение.
Плюс фактор масштаба: рынок достаточно компактный, чтобы быстро протестировать новые решения, но при этом достаточно развитый, чтобы дать репрезентативный результат.
Именно такие условия часто становятся точкой запуска для новых финансовых моделей.
Ограничения, которые пока остаются
Несмотря на очевидный прогресс, важно понимать, что система пока не является полностью зрелой.
Во-первых, покрытие. Не все торговые точки готовы принимать криптовалюту, и процесс подключения бизнеса только начинается.
Во-вторых, пользовательский опыт. Для части аудитории работа с криптокошельками все еще остается сложной.
В-третьих, регуляторный фактор. Любые изменения в законодательстве могут влиять на скорость развития таких решений.
Это не критические проблемы, но именно они будут определять, насколько быстро модель масштабируется.
Значение для рынка в целом
Интеграция Binance и Bakai — это не просто локальная новость. Это сигнал.
Если модель окажется успешной, она может быть воспроизведена в других странах с похожими условиями.
И тогда мы получим совершенно другую картину рынка: криптовалюта будет использоваться не только как инвестиционный инструмент, но и как полноценная платежная инфраструктура.
На текущий момент Кыргызстан оказался в числе первых, кто попробовал реализовать это на практике.
Что в этом кейсе действительно важно
История с Binance и Bakai — это не про «еще один способ оплаты» и точно не про локальную новость уровня рынка Кыргызстана.
Здесь интереснее другое: впервые в регионе криптовалюта перестает быть промежуточным звеном. Раньше она всегда была между — между покупкой и выводом, между инвестициями и фиатом. Сейчас этот слой начинает исчезать.
Человек не думает, как обналичить крипту. Он просто тратит ее. И в этот момент сама модель использования меняется.
Для рынка это куда более сильный сигнал, чем любые заявления про adoption. Потому что реальные изменения начинаются не тогда, когда запускают продукт, а когда меняется поведение пользователя.
Если эта связка — платежная инфраструктура + стабильный расчетный слой — закрепится, дальше все будет происходить уже по инерции. Бизнес будет подключаться не потому, что «это инновация», а потому что это выгодно. Пользователь — не потому, что «интересно попробовать», а потому что это быстрее и удобнее.
И вот тогда криптовалюта окончательно выходит из своей привычной роли актива и становится тем, чем должна была быть изначально — деньгами.